Domain bankloan.de kaufen?
Wir ziehen mit dem Projekt
bankloan.de um.
Sind Sie am Kauf der Domain
bankloan.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankloan.de kaufen?
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **

Ähnliche Suchbegriffe für SP500
Top-Angebote
Produkte zum Begriff SP500:
-
NICI SP500 Tamburin 17,7x17,7x4,5cmDieses Tamburin aus der Reihe der Musikspielzeuge erzeugt einen lustigen, weichen Klang, der bei Kindern jeden Alters beliebt ist. Es verfügt über ein verziertes Trommelfell, das mit einem blauen Band gesäumt ist, sowie sechs Paar bunte Chrom-Jingle-Sets. Fördert die Entwicklung des Rhythmusgefühls, der Motorik und des musikalischen Bewusstseins der Kleinen. Dieses Spielzeug wird aus nachhaltig gewonnenem Holz aus FSC®-zertifizierten Wäldern hergestellt und mit schadstofffreier Farbe beschichtet.7,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Homeway Glasfaser-Innenkabel HW-OFGK1-F5 SP500Anzahl der Fasern=2Ader-Art=VolladerFaser-Anzahl je Ader=2Faserart=Singlemode 9/125Kategorie=OS1Mit Zugentlastung=jaMit Nagetierschutz=neinBewehrung/Armierung=ohneMantelmaterial=sonstigeSpezifizierung Mantelmaterial=sonstigeMantel-Farbe=weißKabel längswasserdicht=jaKabel querwasserdicht=jaKabel metallfrei=jaKabelgeometrie=rundFlammwidrig nach IEC 60332-1-2=jaFlammwidrig nach IEC 60332-3-21 (Cat A F/R)=jaFlammwidrig nach IEC 60332-3-22 (Cat A)=jaFlammwidrig nach IEC 60332-3-23 (Cat B)=jaFlammwidrig nach IEC 60332-3-24 (Cat C)=jaFlammwidrig nach IEC 60332-3-25 (Cat D)=jaRaucharm nach IEC 61034-2=jaHalogenfrei nach EN IEC 60754-1=jaHalogenfrei nach IEC 60754-2=jaHalogenfrei nach EN IEC 60754-3=jaBrandverhaltensklasse nach EN 13501-6=EcaRauchentwicklungsklasse nach EN 13501-6=s1aAbtropfverhaltensklasse nach EN 13501-6=d1Säureentwicklungsklasse nach EN 13501-6=a2Funktionserhalt nach IEC 60331...353,62 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **

Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
Top-Angebote
Produkte zum Begriff SP500:
-
Sony WI-SP500 pinkFür kabellose Bewegungsfreiheit Keine Kabel, die Sie beim Training stören. Durch die Bedienung über die Tasten an den Ohrhörern bietet dieser Kopfhörer ein einfaches und leichtes Design, das sich durch ein komfortables, sicheres und unauffälliges Tragegefühl auszeichnet – ganz egal, ob Sie gerade trainieren oder unterwegs sind. NFC™ und BLUETOOTH® Verbindung Mühelose Übertragung durch Bluetooth® und NFC One-touch listening. Dank der NFC-Technologie (Near Field Communication) gehören komplizierte Einrichtungen der Vergangenheit an. Berühren Sie einfach mit Ihrem NFC-fähigen Gerät das N-Logo des Gehäuses, um eine schnelle und drahtlose Verbindung herzustellen. Starten Sie dann die Übertragung von Inhalten über Bluetooth®. Ihnen steht kein NFC zur Verfügung? Kein Problem. Sie können über das Einstellungsmenü Ihres Geräts auch manuell eine Verbindung zu Bluetooth® herstellen. ...67,99 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
NICI SP500 Tamburin 17,7x17,7x4,5cmDieses Tamburin aus der Reihe der Musikspielzeuge erzeugt einen lustigen, weichen Klang, der bei Kindern jeden Alters beliebt ist. Es verfügt über ein verziertes Trommelfell, das mit einem blauen Band gesäumt ist, sowie sechs Paar bunte Chrom-Jingle-Sets. Fördert die Entwicklung des Rhythmusgefühls, der Motorik und des musikalischen Bewusstseins der Kleinen. Dieses Spielzeug wird aus nachhaltig gewonnenem Holz aus FSC®-zertifizierten Wäldern hergestellt und mit schadstofffreier Farbe beschichtet.7,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Homeway Glasfaser-Innenkabel HW-OFGK1-F5 SP500Anzahl der Fasern=2Ader-Art=VolladerFaser-Anzahl je Ader=2Faserart=Singlemode 9/125Kategorie=OS1Mit Zugentlastung=jaMit Nagetierschutz=neinBewehrung/Armierung=ohneMantelmaterial=sonstigeSpezifizierung Mantelmaterial=sonstigeMantel-Farbe=weißKabel längswasserdicht=jaKabel querwasserdicht=jaKabel metallfrei=jaKabelgeometrie=rundFlammwidrig nach IEC 60332-1-2=jaFlammwidrig nach IEC 60332-3-21 (Cat A F/R)=jaFlammwidrig nach IEC 60332-3-22 (Cat A)=jaFlammwidrig nach IEC 60332-3-23 (Cat B)=jaFlammwidrig nach IEC 60332-3-24 (Cat C)=jaFlammwidrig nach IEC 60332-3-25 (Cat D)=jaRaucharm nach IEC 61034-2=jaHalogenfrei nach EN IEC 60754-1=jaHalogenfrei nach IEC 60754-2=jaHalogenfrei nach EN IEC 60754-3=jaBrandverhaltensklasse nach EN 13501-6=EcaRauchentwicklungsklasse nach EN 13501-6=s1aAbtropfverhaltensklasse nach EN 13501-6=d1Säureentwicklungsklasse nach EN 13501-6=a2Funktionserhalt nach IEC 60331...353,62 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Ähnliche Suchbegriffe für SP500
-
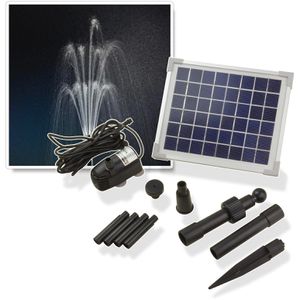
DEMA Teichpumpe SP500, Solar Springbrunnenpumpe, 470 l/h, 5 W, 4,9 m Kabel, Förderhöhe 0,9 mSolar Wasserspiel-Set für attraktive Fontänen am Tag Förderleistung max. 470 l/h bei einer max. Förderhöhe von 0,9 m Maße Gerät (BxHxT) 10 x 14 x 5 cm, mit allen Rohrsegmenten bis zu 33,5 cm Höhe, Pumpe geeignet zur Unterwasserplatzierung, Solarpanel zur Platzierung am Ufer Inklusive 4,9 m Zuleitung zum Solarpanel mit 5 Watt, 11,52 V und einer Stromaufnahme von 434 mA 4 Rohrsegmente mit Steckverbindung zur individuellen Anpassung an die Teichtiefe 2 Verschiedene Aufsätze für Fontänen und Wasserglocken Aus robustem Kunststoff Saugnapffüße zum sicheren platzieren uaf glattem Untergrund Lieferung inkl. 4 Rohrsegmente, 2 Fontänenaufsätze, Solarmodul und Erdspießset Merkmale: Förderleistung: 470 l/h max. Förderhöhe: 0,9 m Typ: Springbrunnenpumpe Stromversorgung: mit Solar48,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
-
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.